
Vakantiewoningen te koop in Nederland
Parkwoningen en recreatiewoningen op de Veluwe, de Waddeneilanden en in Zeeland.
 Prijs op aanvraag
Terwolde · Gelderland · Nederland
Scherpenlodge
Recreatiewoning 2 slaapkamers 1 badkamer 45 m² Recreatiewoning in Terwolde, aangeboden door Succesparken. Kosten koper en eigendomsvorm staan op de woningpagina. Aan het waterBinnenzwembadBuitenzwembadIndoor speeltuinRecreatieplasRestaurant+1 Op aanvraag via Succesparken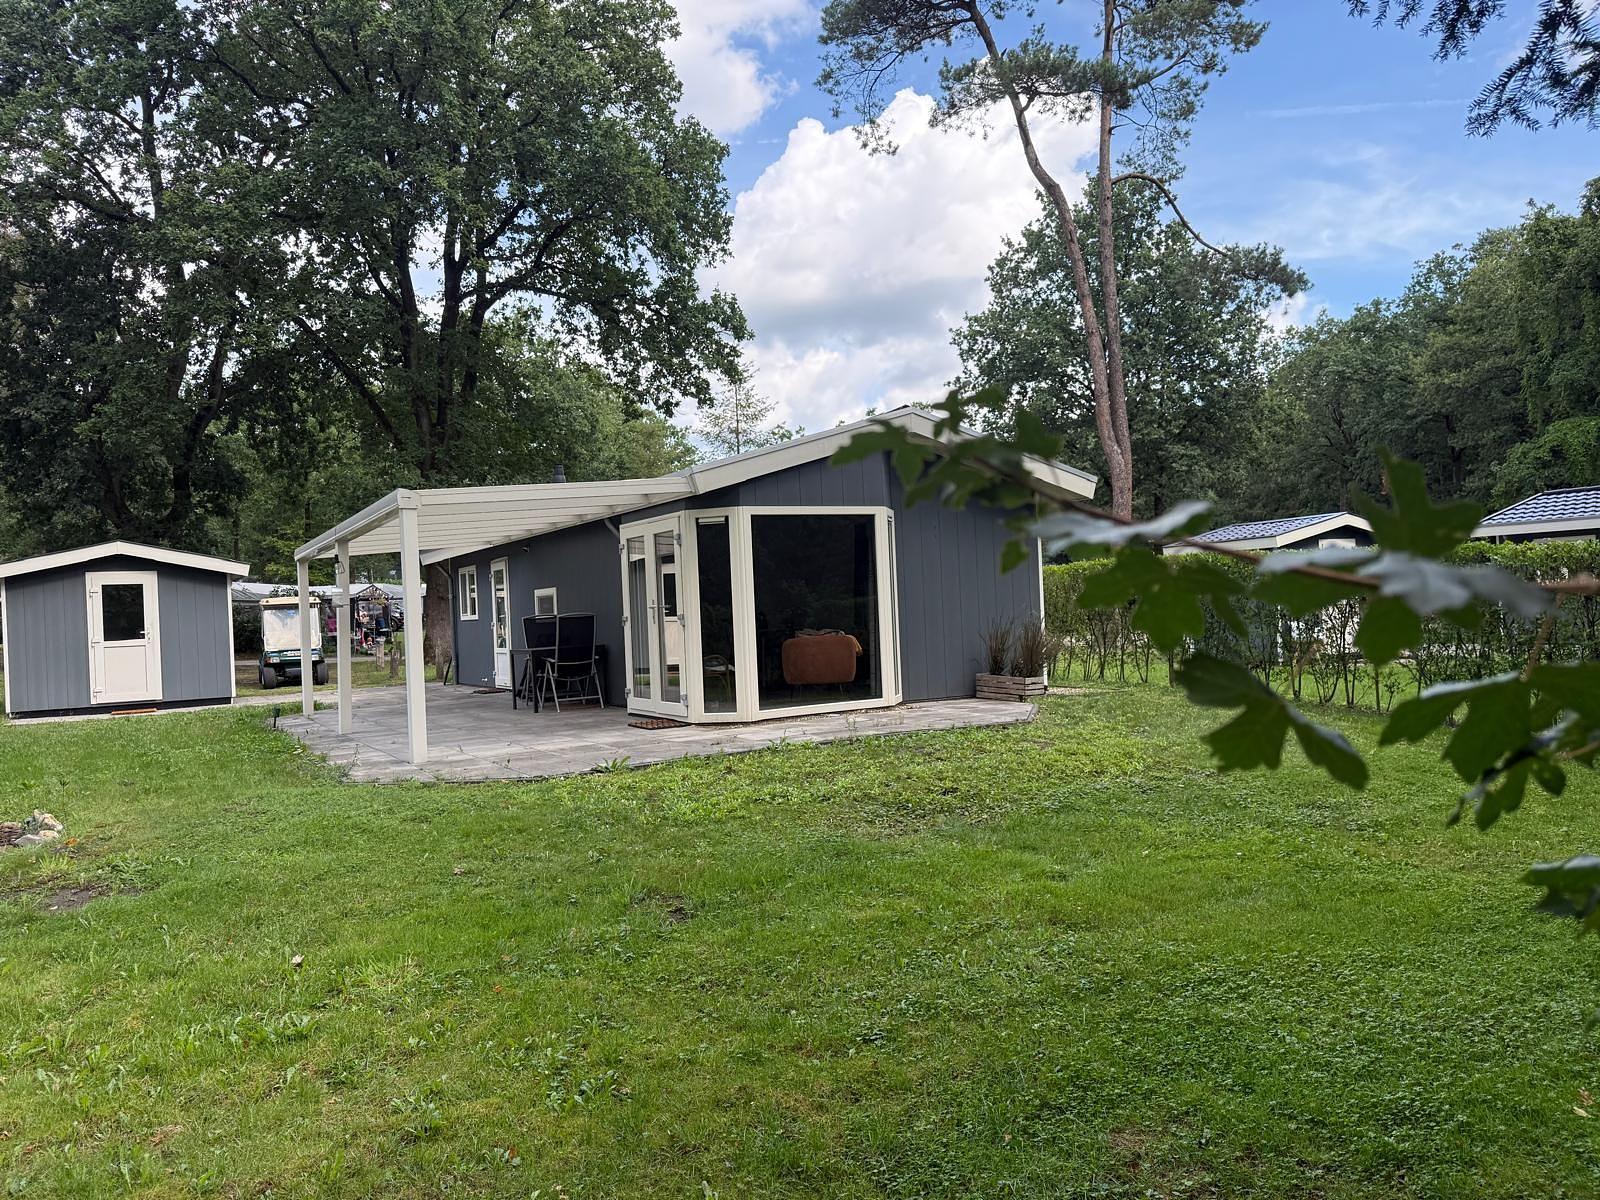 Doorn · Utrecht · Nederland
Sparrenlaan 25
Recreatiewoning 2 slaapkamers 1 badkamer Recreatiewoning in Doorn, aangeboden door Succesparken. Kosten koper en eigendomsvorm staan op de woningpagina. vraagprijs€ 149.500 via Succesparken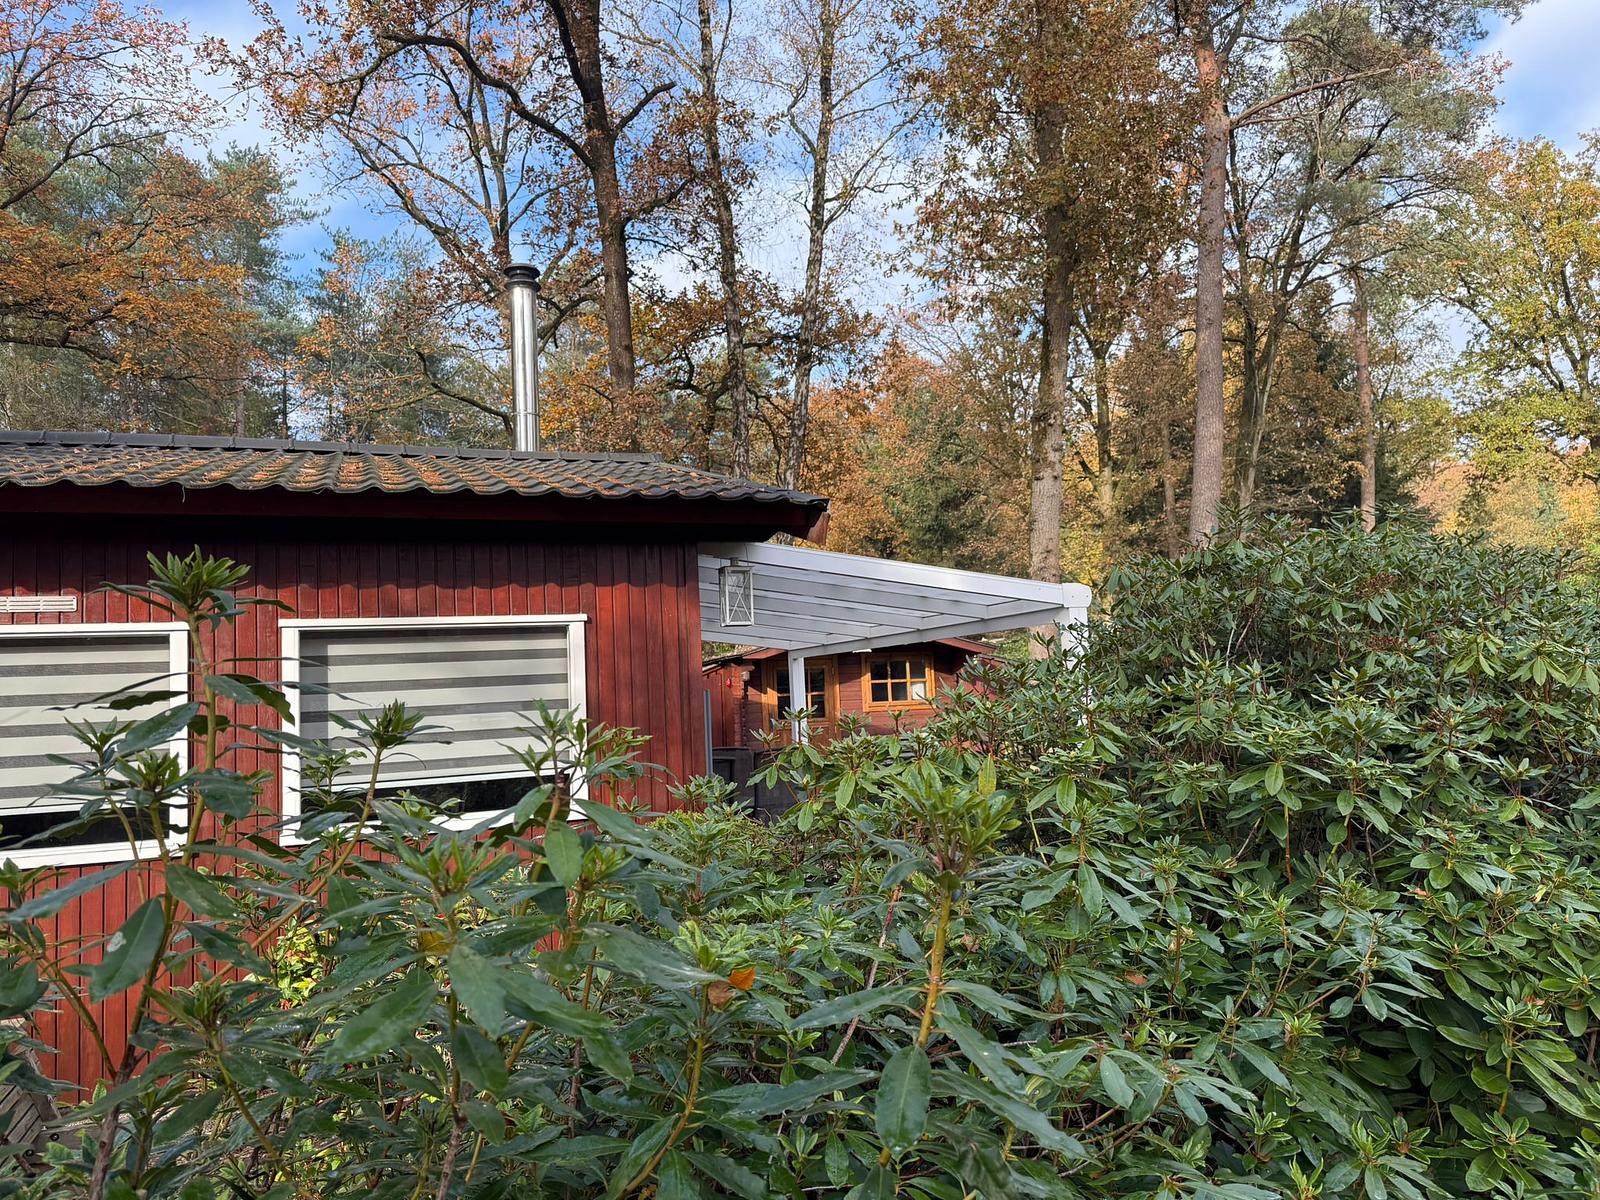 Doorn · Utrecht · Nederland
Sparrenlaan 49
Recreatiewoning 2 slaapkamers 1 badkamer Recreatiewoning in Doorn, aangeboden door Succesparken. Kosten koper en eigendomsvorm staan op de woningpagina. vraagprijs€ 129.500 via Succesparken Maastricht · Limburg · Nederland
Spinola 14
Villa 3 slaapkamers 90 m² 306 m² perceel Villa in Maastricht, aangeboden door Serava Makelaardij. Kosten koper en eigendomsvorm staan op de woningpagina. vraagprijs€ 359.500k.k. via Serava Makelaardij Schoonloo · Drenthe · Nederland
Stacaravan 030 - 4 personen
Stacaravan 2 slaapkamers 1 badkamer Stacaravan in Schoonloo, aangeboden door Succesparken. Kosten koper en eigendomsvorm staan op de woningpagina. BuitenzwembadGolfbaan (omgeving)RecreatieplasRestaurantSpeeltuin(en)Sportvelden vraagprijs€ 7.000 via Succesparken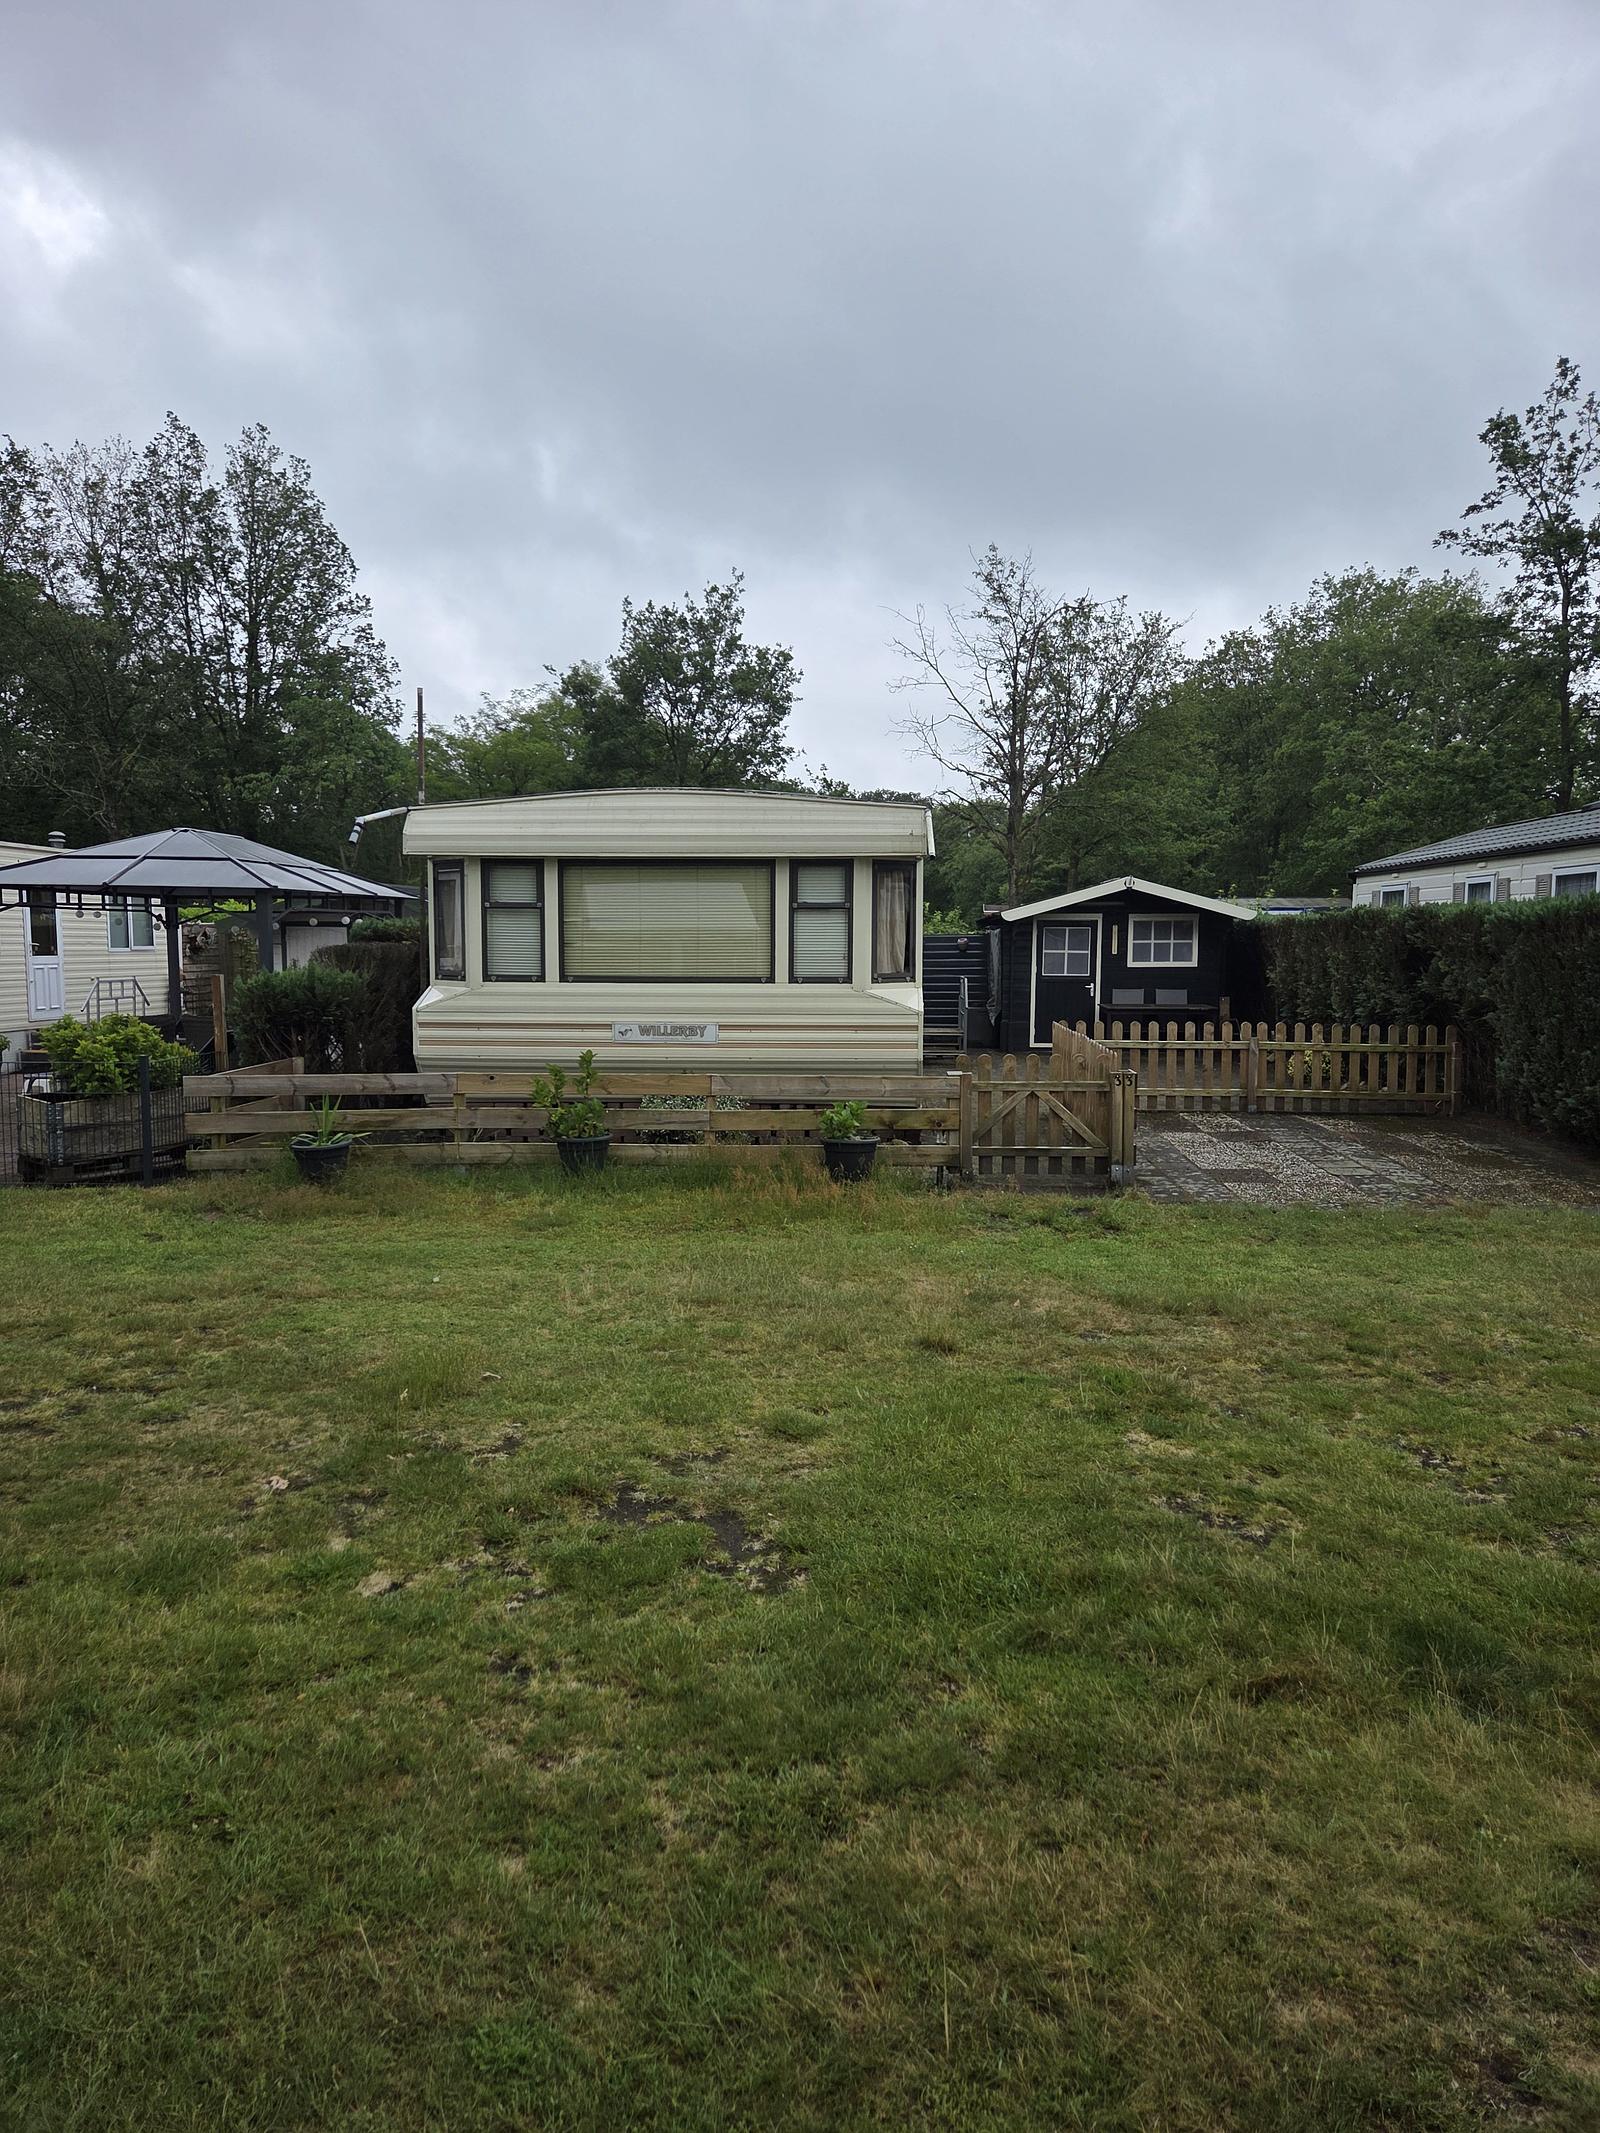 Schoonloo · Drenthe · Nederland
Stacaravan 033 - 4 personen
Stacaravan 2 slaapkamers 1 badkamer Stacaravan in Schoonloo, aangeboden door Succesparken. Kosten koper en eigendomsvorm staan op de woningpagina. BuitenzwembadGolfbaan (omgeving)RecreatieplasRestaurantSpeeltuin(en)Sportvelden vraagprijs€ 8.500 via Succesparken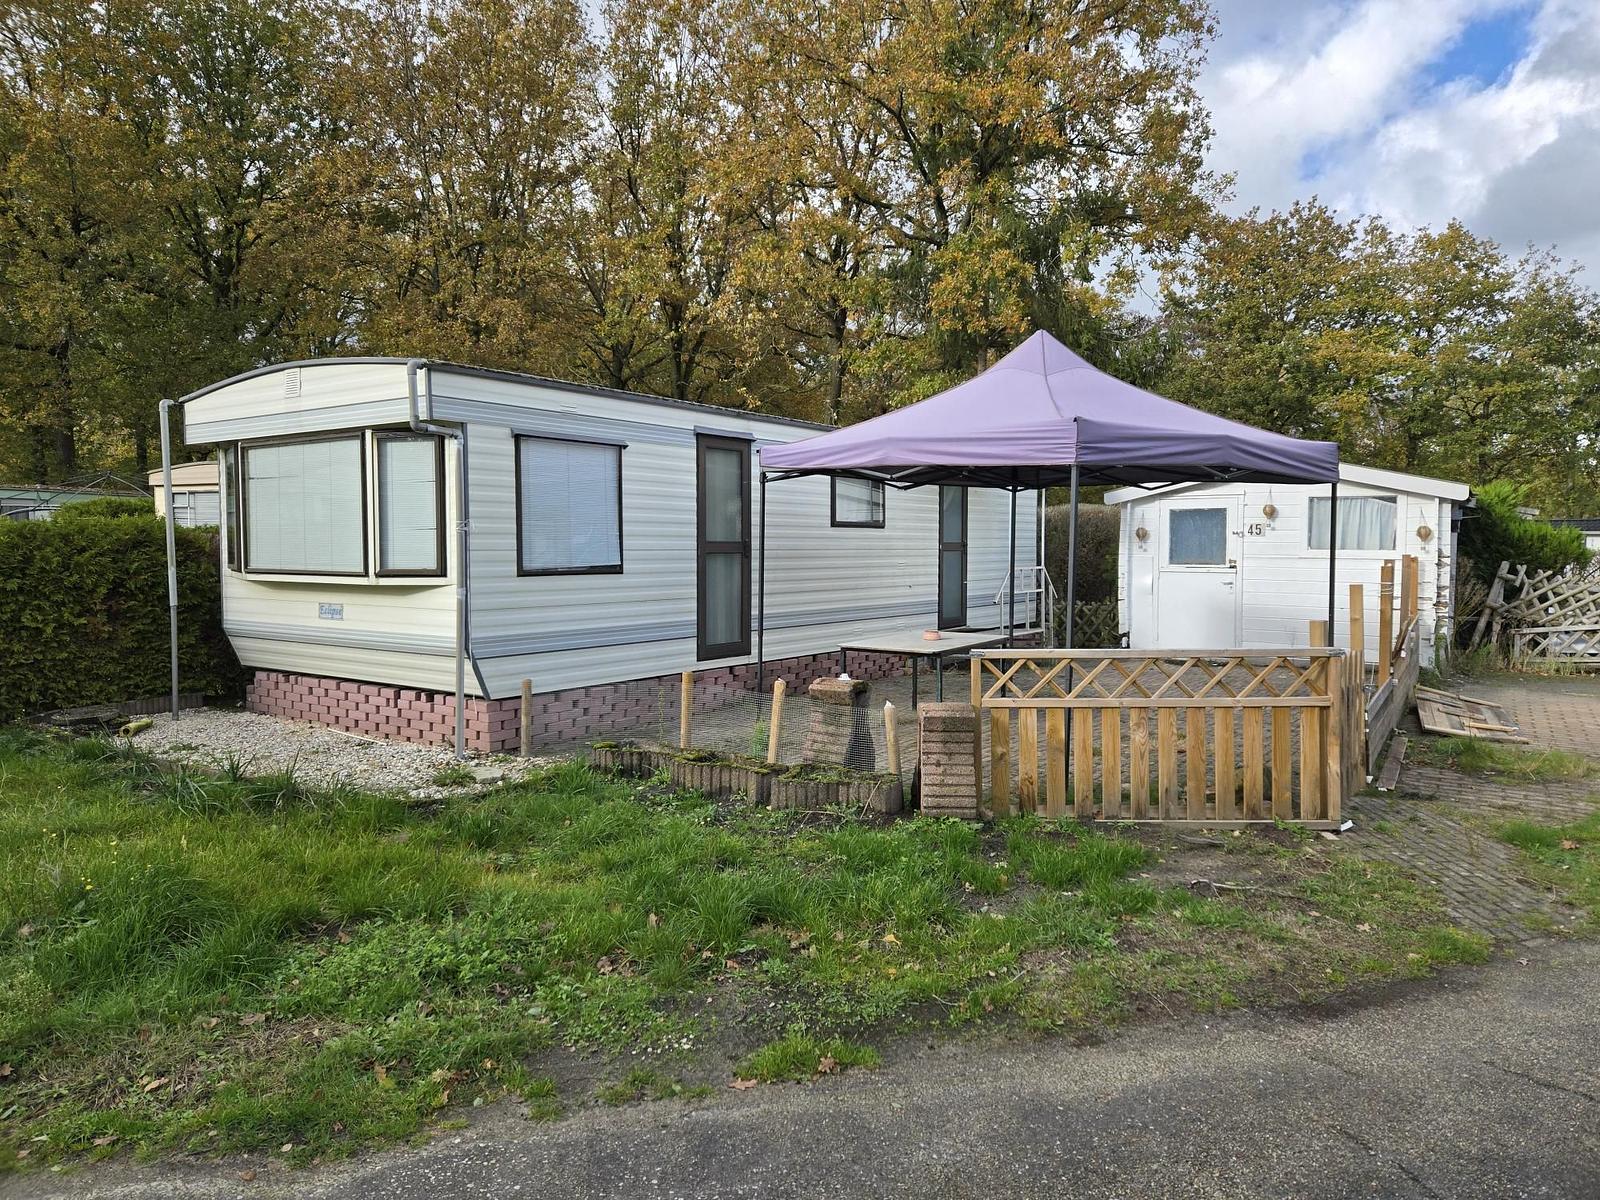 Schoonloo · Drenthe · Nederland
Stacaravan 045 - 2 personen
Stacaravan 1 slaapkamer 1 badkamer Stacaravan in Schoonloo, aangeboden door Succesparken. Kosten koper en eigendomsvorm staan op de woningpagina. BuitenzwembadGolfbaan (omgeving)RecreatieplasRestaurantSpeeltuin(en)Sportvelden vraagprijs€ 4.500 via Succesparken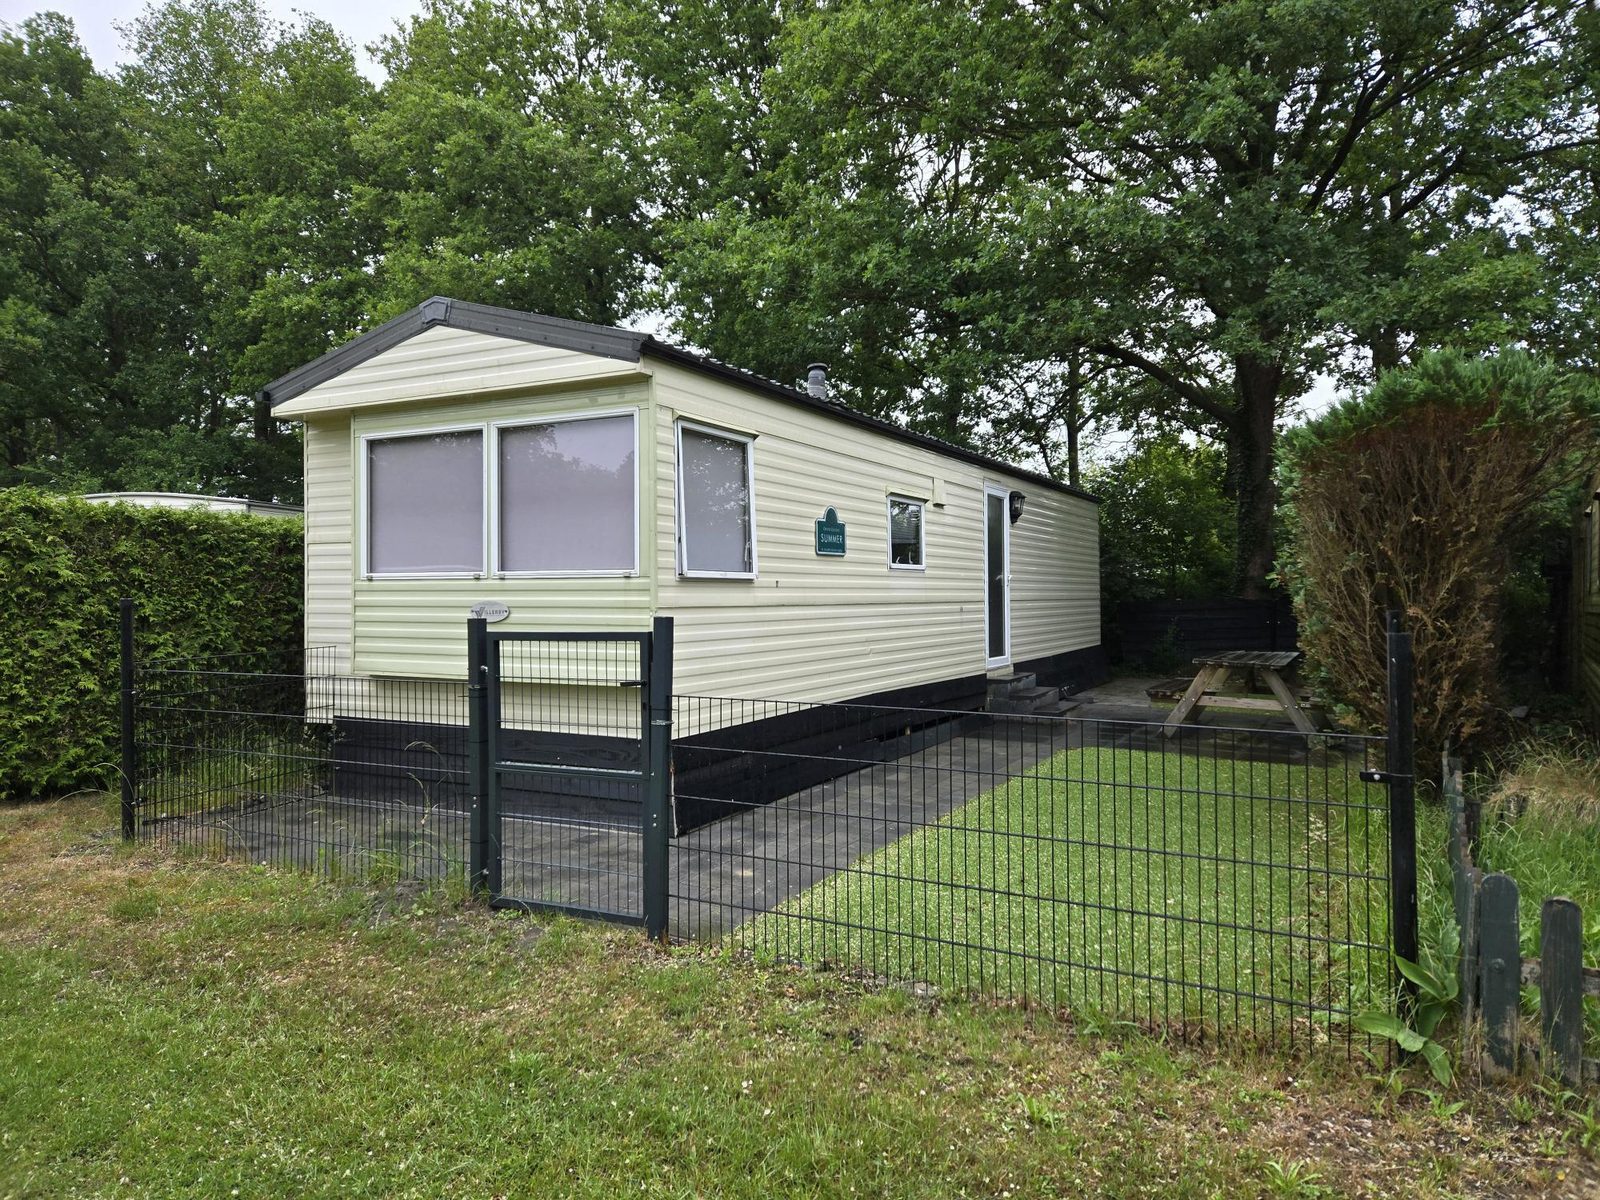 Schoonloo · Drenthe · Nederland
Stacaravan 129 - 4 personen
Stacaravan 3 slaapkamers 1 badkamer Stacaravan in Schoonloo, aangeboden door Succesparken. Kosten koper en eigendomsvorm staan op de woningpagina. BuitenzwembadGolfbaan (omgeving)RecreatieplasRestaurantSpeeltuin(en)Sportvelden vraagprijs€ 14.000 via Succesparken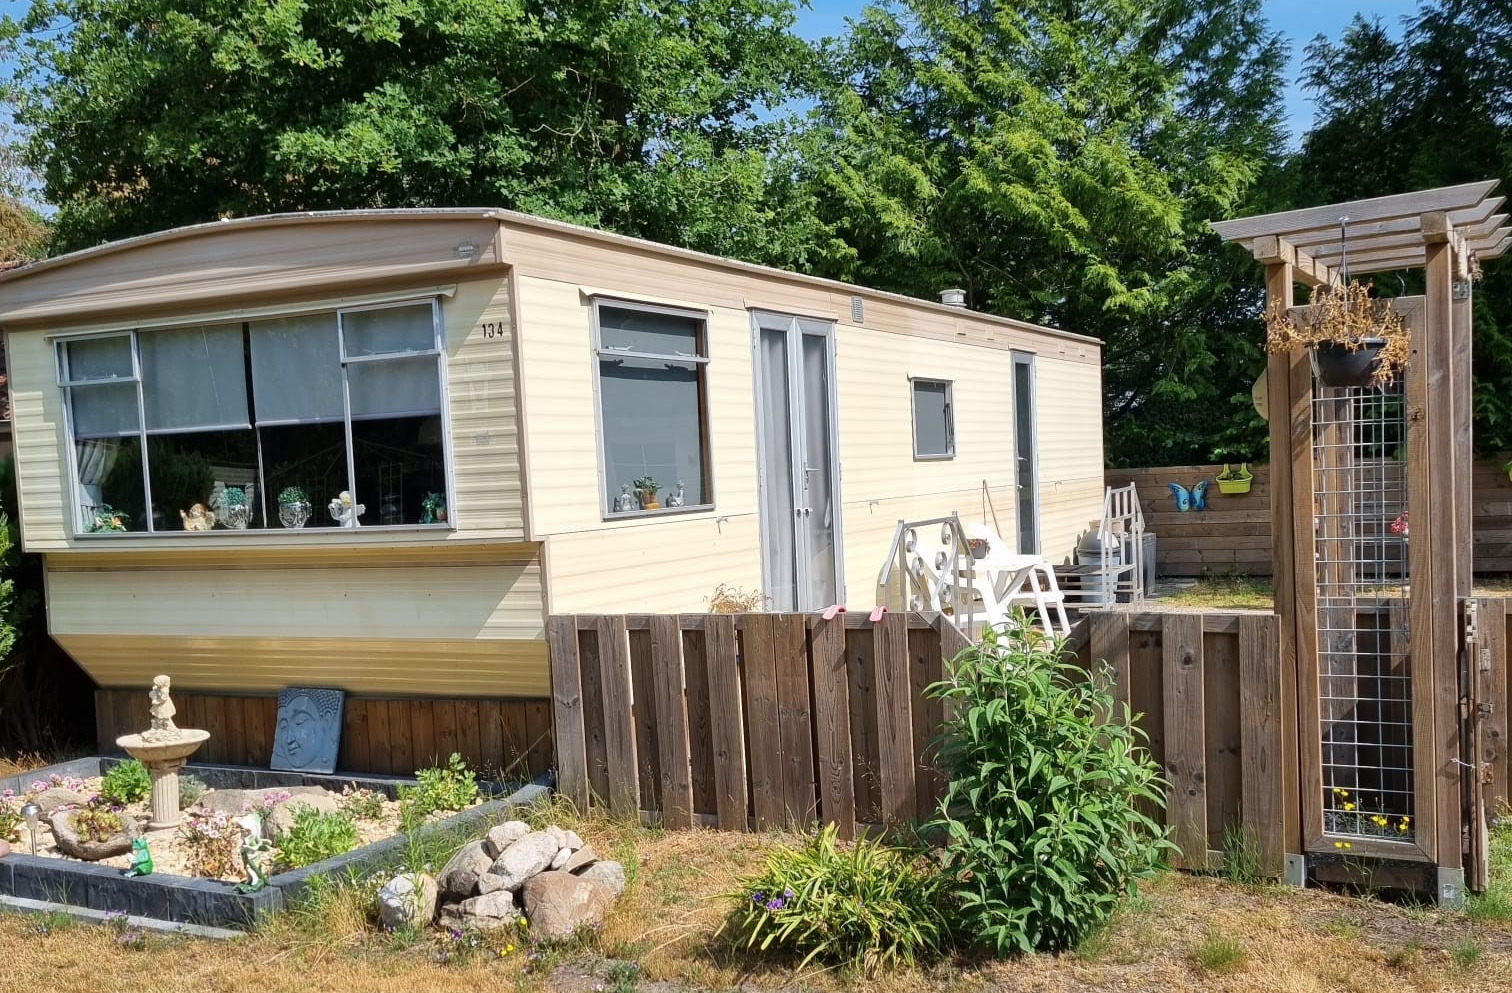 Schoonloo · Drenthe · Nederland
Stacaravan 134 - 2 personen
Stacaravan 1 badkamer Stacaravan in Schoonloo, aangeboden door Succesparken. Kosten koper en eigendomsvorm staan op de woningpagina. BuitenzwembadGolfbaan (omgeving)RecreatieplasRestaurantSpeeltuin(en)Sportvelden vraagprijs€ 3.950 via SuccesparkenPrijzen, beschikbaarheid en omschrijvingen komen van de aanbieder. Wij doen geen uitspraken over te verwachten rendement of waardeontwikkeling.
Plaatsen in Nederland
Kopen in Nederland: wat je moet weten
Voor een woning die niet je hoofdverblijf wordt, geldt sinds 1 januari 2026 het algemene tarief van 8% overdrachtsbelasting (tot en met 2025 was dat 10,4%). Bij nieuwbouw van een ontwikkelaar zit er 21% btw in de prijs in plaats van overdrachtsbelasting, en "excl. btw" in een advertentie betekent dat een koper voor eigen gebruik er 21% bij moet rekenen.
Bij recreatiewoningen op een park is de tweede vraag belangrijker dan de eerste: wat koop je precies? Vaak is het geen vrije grond maar een recht van opstal of erfpacht op parkterrein, met een parkbijdrage die jaarlijks kan stijgen en regels over verhuur, gebruiksduur en doorverkoop. Vraag altijd de laatste twee jaarafrekeningen van het park op.
Let ook op het omgevingsplan: op vrijwel alle parken is permanente bewoning niet toegestaan, de rijksregeling die bestaande bewoning tien jaar zou legaliseren is in juli 2026 ingetrokken, en gemeenten handhaven wisselend maar met dwangsommen.
Een vakantiewoning kopen in Nederland: wat je koopt en wat het in 2026 kost
Wie een vakantiehuis in Nederland wil kopen, koopt in 2026 op een markt die in evenwicht is en tegelijk op drie punten is veranderd: de overdrachtsbelasting voor een tweede woning is per 1 januari 2026 van 10,4% naar 8% gegaan, de btw op vakantieverhuur is per dezelfde datum van 9% naar 21% gestegen, en de belastingheffing in box 3 rekent sinds 2026 ook het eigen gebruik van een vakantiewoning mee als je een beroep doet op je werkelijke rendement. De NVM telde over 2025 4.273 verkochte recreatiewoningen, 2,9% meer dan in 2024, tegen een gemiddelde prijs van € 247.000, en het grootste aanbod in vijftien jaar: ruim 2.700 woningen bij NVM-makelaars. Driekwart van de kopers had geen hypotheek nodig, en de vraag verschuift van beleggers naar mensen die de woning zelf willen gebruiken. Dat is de markt waar deze gids over gaat: een recreatiewoning of vakantiewoning kopen in Nederland, voor eigen gebruik, voor verhuur, of voor allebei.
Deze gids is de hoofdpagina van Nederland op deze site. Onder het aanbod hierboven vind je per onderwerp een verdiepend artikel: belastingen, eenmalige kosten, hypotheek, financiering zonder hypotheek, subsidies, verzekeringen en een checklist. Alle tarieven in deze gids hebben als peildatum 1 januari 2026 en komen van de Belastingdienst, de Gemeentewet, de NVM en de gemeenten zelf; waar een cijfer uit de praktijk komt, staat dat erbij.
Recreatiewoning, vakantiewoning, tweede huis: drie woorden, twee regels
In advertenties lopen de woorden door elkaar: vakantiehuis, vakantiewoning, recreatiewoning, zomerhuis, bungalow, chalet, lodge, cabin, natuurhuisje, strandhuisje. Fiscaal en juridisch zijn er maar twee onderscheidingen die tellen. De eerste is de bestemming in het omgevingsplan van de gemeente: een recreatiewoning staat op grond met een recreatieve bestemming en mag niet als hoofdverblijf worden gebruikt; een gewone woning aan zee of in een dorp die je als tweede huis koopt, heeft een woonbestemming en mag dat wel. De tweede is de vraag of de woning je hoofdverblijf is: alleen dan gelden de eigenwoningregeling met renteaftrek, het lage tarief van 2% overdrachtsbelasting en de NHG. Een vakantiewoning is per definitie geen hoofdverblijf, dus zij valt in box 3, kost 8% overdrachtsbelasting en wordt zonder NHG gefinancierd. Wat de verkoper haar noemt, doet er niet toe; wat de gemeente en de Belastingdienst haar noemen wel. Lees daarover ook het verschil tussen een recreatiewoning en een vakantiewoning.
Eigen grond, erfpacht, opstal of huurgrond: wat koop je precies?
Bij een vakantiewoning op een park is de tweede vraag belangrijker dan de prijs: wat koop je? Er zijn vier vormen, en zij bepalen de waarde, de financierbaarheid en de zeggenschap.
- Eigen grond (volle eigendom). Je koopt de grond en het huis, met een kadastraal perceel op jouw naam. Dit is de vorm die banken het liefst financieren en die bij verkoop het meest waard is; "vakantiehuis op eigen grond" is in advertenties een prijsopdrijvend kenmerk. Op een park kan de grond in volle eigendom zijn terwijl de wegen, het zwembad en het groen van de exploitant of een vereniging blijven; dan hoort er een parkreglement en een bijdrage bij.
- Erfpacht. De grond blijft van de parkeigenaar of de gemeente, jij hebt een erfpachtrecht, en je betaalt een jaarlijkse canon of hebt die afgekocht. Voor een bank telt erfpacht als onderpand als het recht eeuwigdurend of voortdurend is; een tijdelijke erfpacht van dertig jaar is lastig te financieren en wordt elk jaar minder waard.
- Recht van opstal. Je bent eigenaar van het huis maar niet van de grond; de grond is van het park. Ook hier telt de duur en de vraag wat er gebeurt als het recht afloopt (meestal: het huis wordt van de grondeigenaar tegen een vergoeding, of tegen niets).
- Huurgrond. Je koopt een chalet of stacaravan als roerende zaak en huurt de standplaats per jaar. Dit is de goedkoopste instap en de zwakste positie: de huur kan stijgen, het park kan de plaats opzeggen bij herstructurering, een bank financiert niet, en de gemeente heft geen OZB maar kan wel roerende-ruimtebelasting heffen. "Chalet op eigen grond" en "chalet op huurgrond" zijn twee verschillende producten met vergelijkbare vraagprijzen; het verschil zit in wat je over twintig jaar nog hebt.
Het kadaster laat zien wat het is: vraag het eigendomsbewijs en het kadastrale uittreksel op vóór je een bod doet, en bij erfpacht en opstal de akte van vestiging met de looptijd, de canon en de bepalingen over verlenging en einde.
Bungalow, chalet, stacaravan, lodge, tiny house, strandhuisje
De bouwvorm bepaalt de financiering, de verzekering en de belasting meer dan de naam doet vermoeden. Een stenen bungalow of vakantievilla op een fundering, aangesloten op water, stroom en riool, is een onroerende zaak: OZB, WOZ-waarde, kadastrale inschrijving, hypotheek mogelijk. Een chalet of lodge van hout is sinds een paar jaar bij de meeste banken financierbaar als het niet verplaatsbaar is en op eigen grond of eeuwigdurende erfpacht staat (ASN Bank financiert houtbouw vanaf bouwjaar 2020 tot 70% van de marktwaarde); een stacaravan of een verplaatsbaar chalet op huurgrond is een roerende zaak zonder hypotheek, met een verzekering als caravan en, als je het alleen zelf gebruikt, buiten box 3 (roerende zaken voor eigen gebruik zijn vrijgesteld; zodra je verhuurt of het als belegging houdt, tellen ze mee). Strandhuisjes die alleen in het seizoen op het strand staan, zijn roerend en verbonden aan een plaatsingsvergunning van de gemeente die per jaar wordt verleend; je koopt het huisje en een positie in een wachtrij, geen grond. Een tiny house of natuurhuisje buiten een park hangt aan de vraag of de gemeente er een recreatieve bestemming aan heeft gegeven; zonder bestemming is het een bouwwerk zonder vergunning. En wie een hotelappartement of "hotelkamer" koopt in een resort met verplichte verhuur via de exploitant, koopt een aandeel in een exploitatie, geen vakantiewoning: het eigen gebruik is beperkt tot een aantal weken, de opbrengst hangt af van de exploitant, en de doorverkoop is aan de exploitant gebonden.
Waar koop je een vakantiehuis in Nederland: de regio's in 2026
Nederland telt volgens de rijksoverheid ruim 1.500 vakantieparken met ongeveer 120.000 recreatiewoningen (Actie-agenda vakantieparken 2021–2022), en daarnaast tienduizenden vrijstaande vakantiewoningen buiten parken, aan de kust, op de eilanden en in de bosgebieden. De NVM deelt de markt in regio's in, en die regio's verschillen in 2025 meer van elkaar dan in de jaren daarvoor: de Waddeneilanden stegen 11% in prijs, Zeeland daalde 9%, de Friese en Overijsselse meren stegen 13%, en Limburg is met € 2.616 per vierkante meter de goedkoopste regio van het land. Hieronder per regio wat de markt is, wat de verhuur doet en waar de valkuilen zitten.
Zeeland en de Zeeuwse kust
Zeeland is de derde regio van het land in aantal transacties (bijna 380 in 2024) en de regio met de meest wisselende markt: in 2024 stegen de prijzen er met 20%, in 2025 daalden zij met 9% terwijl het aanbod met 28% groeide en het aantal verkopen terugliep. De NVM noemt Zeeland daarmee een kopersmarkt. De oorzaak is bekend: veel nieuwbouw in het hogere segment (Schouwen-Duiveland, Veere, Sluis, Renesse, Cadzand) kwam tegelijk op de markt, de btw-verhoging op verhuur raakte precies de beleggers die daar kochten, en de Duitse en Belgische vraag naar kustverblijven is prijsgevoelig. Voor een koper betekent dat onderhandelingsruimte en keuze; voor een verkoper langere verkooptijden. De verhuur is aan de Zeeuwse kust seizoensgebonden: juli en augustus lopen vol, de winter niet. De toeristenbelasting is er hoog en gaat per persoon per nacht (Schouwen- Duiveland € 2,06 in 2026), en veel kustgemeenten heffen forensenbelasting van eigenaren die de woning meer dan negentig dagen voor zichzelf beschikbaar houden. Wie een "vakantiewoning aan zee" wil kopen voor eigen gebruik, vindt in Zeeland in 2026 het ruimste aanbod van het land.
Zuid-Hollandse en Noord-Hollandse kust
De Zuid-Hollandse kust (Goeree-Overflakkee, Ouddorp, Hoek van Holland, Kijkduin) is klein in aanbod en daardoor duur; de Noord-Hollandse kust (Zandvoort, Bloemendaal, Egmond, Callantsoog, Julianadorp, Texel niet meegerekend) had in 2024 met 460 verkopen het op een na hoogste aantal transacties, met veel nieuwbouw in het hogere segment. Wie hier een strandhuisje of een bungalow "aan zee" zoekt, betaalt voor de nabijheid van de Randstad: dit zijn de parken waar een midweek in maart nog verhuurt omdat Amsterdam en Den Haag op een uur rijden liggen. Zandvoort en Bloemendaal hebben daarnaast een gewone woningmarkt waar een appartement als tweede huis wordt gekocht; daar geldt de woonbestemming, dus geen verbod op permanente bewoning, maar wel de regels van de Wet toeristische verhuur van woonruimte (registratie, nachtencriterium) als de gemeente die heeft ingevoerd. Aan de kust van Noord-Holland liggen ook de kleinere parken in het binnenland (Waarland, Vogelenzang) waar de prijzen lager liggen en de verhuur van de kust meeprofiteert.
De Waddeneilanden: Texel, Vlieland, Terschelling, Ameland, Schiermonnikoog
De duurste regio van Nederland, met een gemiddelde verkoopprijs van € 519.000 in 2025 (+11%), en de meest gesloten markt: er wordt nauwelijks bijgebouwd, de gemeenten sturen op behoud van de dorpen, en op Terschelling, Vlieland en Schiermonnikoog gelden per gemeente regels over wie een woning mag kopen en waarvoor (economische binding, verbod op gebruik van gewone woningen als tweede woning). Een recreatiewoning op een park of in een recreatiezone is vrij te kopen; een gewone woning in een dorp niet altijd. De verhuur is in de zomer en de schoolvakanties volgeboekt, met weekprijzen die boven het vasteland liggen, en in de winter stil. De toeristenbelasting gaat per persoon per nacht (Texel € 2,60, Terschelling € 2,40 vanaf vier jaar in 2026) en wordt via de verhuurder geïnd. Wie op Texel, Vlieland of Schiermonnikoog een vakantiehuis wil kopen, koopt schaarste: waardevast op lange termijn, met een instapprijs die twee keer het landelijk gemiddelde is en een verkoopmarkt waarin de volgende koper ook een liefhebber moet zijn.
Veluwe en Utrechtse Heuvelrug
Veruit de grootste regio in aantal transacties: meer dan 800 verkochte recreatiewoningen in 2024, in gemeenten als Ede, Apeldoorn, Barneveld (Garderen, Voorthuizen), Nunspeet, Epe, Putten, Lunteren, Hoenderloo en op de Heuvelrug Doorn, Leersum en Maarn. Het is de regio van de grote bungalowparken en van de kleinschalige bospaden met vrijstaande huisjes, en de regio waar de verhuur het hele jaar loopt: weekenden in het voor- en najaar, herfstvakantie, kerst. Bezettingsgraden op de Veluwe liggen daardoor stabieler dan aan de kust, tegen lagere weekprijzen. Het is ook de regio waar de forensenbelasting het meest wordt geheven en het hoogst uitvalt: Ede rekent in 2026 een vast bedrag naar WOZ-klasse, van € 366,88 (WOZ tot € 145.000) tot € 1.417,10 (WOZ vanaf € 414.000), voor wie de woning meer dan negentig dagen per jaar voor zichzelf beschikbaar houdt; Apeldoorn, Voorst en Barneveld hebben vergelijkbare verordeningen. En het is de regio waar de discussie over permanente bewoning het scherpst speelt: veel oude parken op de Veluwe worden permanent bewoond, gemeenten handhaven wisselend, en de rijksregeling die dat tien jaar zou legaliseren, is in juli 2026 ingetrokken (zie hieronder).
Friese meren, Overijssel en Flevoland: aan het water
De regio met de sterkste prijsstijging van 2025 (+13% aan de Friese en Overijsselse meren): vakantiewoningen met een aanlegsteiger aan het Sneekermeer, de Fluessen, het Tjeukemeer, in Workum, Oudehaske, Terherne en Heeg, aan de Weerribben en de Wieden in Overijssel, en langs de Flevolandse kust (Biddinghuizen, Zeewolde, Dronten). Wie een "vakantiehuis aan het water kopen" zoekt, komt hier terecht, en de premie voor een eigen steiger is reëel: in het vaarseizoen (april tot oktober) verhuurt een huis met steiger tegen kustprijzen, buiten het seizoen nauwelijks. Flevoland was in 2023 met € 254.000 al een van de duurdere regio's en heeft veel nieuwbouw op grote parken; Friesland heeft daarnaast oudere, kleinschalige parken en losse huisjes in dorpen, waar de prijs per vierkante meter lager ligt. Let bij waterwoningen op de eigendom van de steiger en het water (vaak van het park, het waterschap of de provincie), op de vaarverbinding en op de verzekering van een woning aan open water.
Limburg: Zuid-Limburg en het Maasdal
De goedkoopste regio per vierkante meter (€ 2.616 in 2025), met de grootste woningen: de gemiddelde recreatiewoning in Limburg is ruimer dan elders, en de parken in het Heuvelland (Valkenburg, Bemelen, Gulpen, Vaals) en langs de Maasplassen (Roermond, Maasbracht) mikken op een jaarrond publiek uit Nederland, België en Duitsland: wandelen en fietsen in de zomer, kerstmarkten en carnaval in de winter. De verhuurvraag is gematigder dan aan de kust, met concurrentie van hotels in Maastricht en Valkenburg, en het rendement per woning ligt daardoor lager; de instapprijs ook. Wie een vakantiehuis bij Maastricht of Valkenburg koopt, koopt ruimte en een lange verhuurseizoen tegen een lagere prijs, en concurreert met een groot aanbod van nieuwe, ruime woningen die de afgelopen jaren op de markt kwamen.
Drenthe, Overijssel, Achterhoek en Brabant: rust en lage prijzen
Drenthe was in 2025 de regio met de sterkste groei in transacties (109 verkopen meer dan in 2024, +25%), met parken rond Hooghalen, Schoonloo, Zorgvlied, Westerveld en Exloo en met veel nieuwbouw van lodges en boshuizen; Twente en Salland (Enter, Buurse, Ommen) zagen +24% transacties en zijn een van de weinige regio's waar in 2025 nog boven de vraagprijs werd geboden; Brabant was volgens de NVM de krapste markt van 2025 en was in 2023 met € 155.000 gemiddeld de goedkoopste. De Achterhoek en de Gelderse Vallei zitten daartussen. Dit zijn de regio's voor wie een vakantiewoning voor eigen gebruik zoekt, met een hond, met kinderen, voor rust: de prijzen liggen onder het landelijk gemiddelde, de toeristenbelasting is laag, forensenbelasting komt minder voor, en de verhuur is rustiger maar langer (weekenden, midweken, workations). Het aanbod hierboven op deze pagina bestaat voor een groot deel uit nieuwbouwprojecten in Drenthe en op de Veluwe: lodges en boshuizen op kleinschalige parken, met en zonder verhuurverplichting.
Loosdrecht, Utrecht, en vakantiewoningen bij de stad
Een aparte categorie zijn de recreatiewoningen bij de Randstad: de Loosdrechtse Plassen, de Vinkeveense Plassen, de Nieuwkoopse Plassen, parken bij Amsterdam, Leiden, Dordrecht en Utrecht. Zij verhuren jaarrond aan stedelingen en aan buitenlandse bezoekers van de steden, en zij zijn tegelijk de parken waar gemeenten het scherpst handhaven op permanente bewoning, omdat de woningnood daar het grootst is. Wie hier koopt, leest het omgevingsplan en het parkreglement twee keer.
Prijzen, aanbod en markt: de cijfers van 2023 tot 2026
De landelijke markt volgens de NVM
| jaar | verkochte recreatiewoningen | gemiddelde verkoopprijs | ontwikkeling |
|---|---|---|---|
| 2017–2019 | ± 4.000 per jaar | € 145.000 (2017) | vóór corona |
| 2020 | ± 8.000 | coronapiek, vraag verdubbeld | |
| 2021 | ± 6.000 | € 182.000 | +25% prijs sinds 2017 |
| 2023 | 3.718 | € 228.000 | −34% transacties, laagste in zeven jaar |
| 2024 | 4.154 | € 246.000 | +12% transacties, +8% prijs |
| 2025 | 4.273 | € 247.000 | +2,9% transacties, prijs stabiel; aanbod 2.700+ |
Bron: NVM, marktinformatie recreatiewoningmarkt, persberichten over 2023, 2024 (april 2025) en 2025 (april 2026). De cijfers betreffen transacties via NVM-makelaars; verkopen via ontwikkelaars en parken zitten er deels niet in.
Wat de tabel zegt: in vijf jaar is een recreatiewoning gemiddeld 40% duurder geworden, de coronapiek in transacties is voorbij, en 2025 was een jaar van evenwicht: 4.273 verkopen, een prijs die vrijwel stilstond, een gemiddelde verkooptijd van 84 dagen, een korting op de vraagprijs van gemiddeld 3,4% en overbieden bij 15% van de aankopen. De gemiddelde vraagprijs van het aanbod lag begin 2025 op € 361.000, ver boven de gemiddelde verkoopprijs, omdat het aanbod veel nieuwbouw in het hogere segment bevat. De gemiddelde recreatiewoning wordt kleiner (69 m² woonoppervlak in 2024, tegen 75 m² vijf jaar eerder) op een perceel van gemiddeld 414 m².
Regionale verschillen in 2025
| regio | prijs 2025 | ontwikkeling 2025 | markt |
|---|---|---|---|
| Waddeneilanden | € 519.000 | +11% | duurste regio, schaars aanbod |
| Friese en Overijsselse meren | € 248.000 (2023) | +13% | sterkste stijging |
| Zeeland | hoog segment | −9%, aanbod +28% | kopersmarkt |
| Veluwe en Utrechtse Heuvelrug | rond het gemiddelde | stabiel | meeste transacties (800+ in 2024) |
| Noord-Hollandse kust | hoog segment | stabiel | 460 transacties in 2024 |
| Limburg | € 2.616 per m² | stabiel | laagste m²-prijs, ruimste woningen |
| Drenthe | onder gemiddeld | +25% transacties | sterkste groei |
| Twente en Salland | € 168.000 (2023) | +24% transacties | overbieden komt voor |
| Noord-Brabant | € 155.000 (2023) | krap | goedkoopste regio, weinig aanbod |
| Flevoland | € 254.000 (2023) | stabiel | veel nieuwbouw |
Bron: NVM, persberichten april 2024, april 2025 en april 2026; waar de NVM voor 2025 geen absolute prijs per regio publiceerde, staat het laatst gepubliceerde cijfer met jaartal.
Wat de markt in 2026 doet
De NVM-makelaars verwachtten in april 2026 voor de rest van het jaar minder transacties (meer dan de helft van de makelaars) en een lichte prijsdaling (een kleine meerderheid; een derde verwacht stabilisatie, een op de negen een stijging). De drie oorzaken die zij noemen zijn fiscaal: de btw van 21% op verhuur die het rendement van beleggers drukt, de box 3-heffing die sinds 2026 ook eigen gebruik meerekent bij het werkelijke rendement, en de onzekerheid over permanente bewoning na het intrekken van de rijksregeling. Daartegenover staat de verlaging van de overdrachtsbelasting naar 8%, die een koper van een woning van € 250.000 € 6.000 scheelt ten opzichte van 2025, en de verschuiving naar kopers die de woning zelf gebruiken en met eigen geld betalen: driekwart van de kopers had in 2025 geen hypotheek nodig. Voor die koper is de markt van 2026 gunstiger dan die van 2021: meer keuze, langere verkooptijden bij de verkoper, onderhandelingsruimte, en geen overbieden. Voor de belegger die op verhuur rekende, is het rekensom veranderd, hieronder. Lees ook de prijsontwikkeling van vakantiewoningen in Nederland en of de prijzen van recreatiewoningen gaan dalen of stijgen.
Wat kost een vakantiehuis in Nederland: prijsklassen
- Tot € 100.000: stacaravans en chalets op huurgrond, oudere bungalows op parken zonder voorzieningen in Drenthe, Brabant, de Achterhoek en Twente; geen hypotheek, contant, en de vraag wat je over twintig jaar nog hebt.
- € 100.000 tot € 200.000: bestaande bungalows en chalets op eigen grond of erfpacht op de Veluwe, in Drenthe, Limburg en Overijssel; nieuwbouwlodges van 40 tot 60 m² op kleinschalige parken.
- € 200.000 tot € 350.000: het landelijk gemiddelde (€ 247.000) en het grootste deel van de nieuwbouw: vrijstaande bungalows van 60 tot 90 m² op parken met voorzieningen, waterwoningen met steiger, huizen aan de kust van 2000 en later.
- € 350.000 tot € 600.000: vakantievilla's aan de kust en op de Wadden, grote nieuwbouw in Zeeland en Noord-Holland, waterwoningen aan de Friese meren met eigen ligplaats.
- Boven € 600.000: de Waddeneilanden (gemiddeld € 519.000, met uitschieters ver daarboven), vrijstaande woningen aan de duinrand, en gewone woningen met woonbestemming aan zee die als tweede huis worden gekocht.
Tel bij elke prijs de kosten koper op (8% overdrachtsbelasting bij bestaande bouw, 21% btw bij nieuwbouw als die "excl. btw" is geadverteerd), de inrichting (bij nieuwbouw vaak een verplicht inrichtingspakket van € 10.000 tot € 30.000) en de parkbijdrage vanaf het eerste jaar.
Wat kost het kopen: kosten koper en bijkomende kosten in 2026
Overdrachtsbelasting: 8% sinds 1 januari 2026
Voor een woning die niet je hoofdverblijf wordt, geldt het algemene tarief van de overdrachtsbelasting: 8% van de koopsom per 1 januari 2026 (Belastingdienst, tarief overdrachtsbelasting 2026). Tot en met 2025 was dat 10,4%, en teksten van vóór dit jaar noemen dat nog. Het tarief van 2% geldt alleen voor een woning waarin de koper zelf voor langere tijd gaat wonen, en de startersvrijstelling (0% tot € 440.000, 18 tot en met 34 jaar) alleen voor een hoofdverblijf; een vakantiewoning, een tweede woning en een woning voor de verhuur vallen alle drie onder 8%. Voor grond zonder woning en voor bedrijfsmatig vastgoed blijft 10,4% gelden. Bij een recreatiewoning van € 250.000 is de overdrachtsbelasting dus € 20.000; in 2025 was dat € 26.000.
Nieuwbouw: 21% btw in plaats van overdrachtsbelasting
Een nieuwe recreatiewoning van een ontwikkelaar of parkexploitant is belast met 21% btw, en dan geldt geen overdrachtsbelasting (de samenloopvrijstelling). In het aanbod staan nieuwbouwchalets en lodges vaak "excl. btw", en dat is geen detail: de koper die de woning voor eigen gebruik koopt, betaalt er 21% bovenop. Bij € 210.000 excl. btw is de prijs voor een particulier € 254.100. De btw terugvragen kan alleen door zelf btw-ondernemer te worden en de woning btw-belast te verhuren, met een herzieningstermijn van negen jaar na het jaar van aanschaf: wie in die periode stopt met btw-belaste verhuur, voor de kleineondernemersregeling kiest of de woning zelf gaat gebruiken, betaalt per resterend jaar een tiende van de teruggevraagde btw terug. Sinds 2026 komt daar de btw-verhoging op verhuur bij: wie de btw terugvraagt, draagt negen jaar lang 21% af over de huur. Lees hierover nieuwbouw of bestaande bouw kopen.
Notaris, kadaster, taxatie, makelaar
Notaristarieven zijn in Nederland vrij: een leveringsakte kost in de praktijk € 800 tot € 1.500 inclusief de inschrijving bij het Kadaster, een hypotheekakte € 600 tot € 1.200. Een taxatie voor een hypotheek kost € 500 tot € 900; banken eisen bij een recreatiewoning een taxateur die het object kent. De verkopende makelaar wordt door de verkoper betaald; een aankoopmakelaar voor vakantiewoningen rekent een vast bedrag of 1 tot 1,5% van de koopsom, en is bij een park met erfpacht, opstal en een reglement het geld waard. Een bouwkundige keuring van een bungalow kost € 350 tot € 600 en is bij een woning van vóór 2000 op een park geen overbodige luxe: platte daken, houten kozijnen, cv-installaties en funderingen van oude bungalows zijn de bekende posten.
Rekenvoorbeeld: bestaande bungalow van € 250.000 op eigen grond
| post | bedrag |
|---|---|
| overdrachtsbelasting 8% | € 20.000 |
| notaris leveringsakte en Kadaster | € 1.200 |
| hypotheekakte (bij financiering) | € 900 |
| taxatie | € 700 |
| bouwkundige keuring | € 450 |
| hypotheekadvies en afsluitkosten | € 2.500 – 3.500 |
| inrichting en inventaris (bestaande bouw, gemeubileerd overgenomen) | € 0 – 10.000 |
| totaal boven de koopsom | € 25.750 – 36.750 (10 – 15%) |
Zonder hypotheek vervallen de hypotheekakte, het advies en de taxatie: dan komt het op € 21.650 tot € 31.650, ruim 9 tot 13%. Bij nieuwbouw van € 210.000 excl. btw: € 44.100 btw, geen overdrachtsbelasting, notaris € 1.200, verplicht inrichtingspakket € 15.000 tot € 25.000; totaal € 60.000 tot € 70.000 boven de kale prijs, 29 tot 33%. Het verdiepende artikel over eenmalige aankoopkosten werkt dit per post uit.
De parkbijdrage: de kostenpost die niemand meerekent
Op vrijwel elk park betaal je een jaarlijkse bijdrage aan de exploitant of aan een vereniging van eigenaren voor beheer, onderhoud van wegen en groen, beveiliging, receptie, zwembad en andere voorzieningen. De bandbreedte is groot: € 500 tot € 1.500 per jaar op een kleinschalig park zonder voorzieningen, € 2.000 tot € 5.000 op een park met zwembad, receptie en beheer, en daar bovenop vaak een verplichte bijdrage aan onderhoudsfondsen, een aansluitbijdrage voor nutsvoorzieningen via het park, en bij verhuur via het park een commissie van 20 tot 35% van de huur. De bijdrage kan jaarlijks stijgen, soms zonder plafond in het reglement. Lees daarom vóór je tekent het parkreglement, de statuten van de vereniging en de laatste twee jaarafrekeningen; een park waar veel eigenaren de bijdrage niet betalen, is een park dat verwaarloost of dat een grote naheffing in petto heeft.
Financiering: hypotheek, overwaarde of eigen geld
Een hypotheek op een recreatiewoning
Een hypotheek voor een vakantiewoning is mogelijk, bij een beperkt aantal geldverstrekkers en met strengere voorwaarden dan voor een eigen woning. De praktijk in 2026: 70 tot 80% van de marktwaarde (ASN Bank financiert tot 70% van de marktwaarde van een recreatiewoning; adviseurs noemen 70 tot 80% als bandbreedte van de markt), een renteopslag van enkele tienden van procenten op de gewone tarieven, verplicht annuïtair of lineair aflossen, een looptijd tot 30 jaar, en eisen aan het onderpand: in Nederland gelegen, op eigen grond of eeuwigdurende of voortdurende erfpacht, aangesloten op water en elektriciteit, niet verplaatsbaar, van steen of (bij de meeste banken) houtbouw vanaf 2020, en zonder erfdienstbaarheden of parkvoorwaarden die het gebruik beperken, zoals een verplichte verhuur via de exploitant. Recreatieve verhuur is onder voorwaarden toegestaan. De NHG is niet van toepassing op een recreatiewoning die geen hoofdverblijf is, en de rente is niet aftrekbaar: de lening is een schuld in box 3. De Belastingdienst behandelt de woning als vermogen. Wie 20 tot 30% eigen geld plus de kosten koper inbrengt, kan dus 70 tot 80% lenen; bij een chalet op huurgrond of een stacaravan leent niemand. Het artikel over hypotheekmogelijkheden noemt de voorwaarden per geldverstrekker.
Overwaarde van de eigen woning
De meest gebruikte financiering is niet de recreatiehypotheek maar de verhoging van de hypotheek op de eigen woning: tot 100% van de waarde van het huis in Nederland, op inkomen, tegen de gewone hypotheekrente (rond 4 tot 4,5% in 2026 voor tien jaar vast). De rente op dat deel is niet aftrekbaar, want de lening is niet aangegaan voor de eigen woning; de schuld telt wel mee in box 3 en verlaagt de grondslag (forfaitair rendement over schulden 2,70%, na een drempel van € 3.800 per persoon). De Nederlandse bank rekent daarbij niet met huurinkomsten uit de vakantiewoning; je moet de hogere lasten uit je inkomen kunnen dragen. Zie financiering zonder recreatiehypotheek.
Eigen geld: driekwart van de kopers
Volgens de NVM had driekwart van de kopers van een recreatiewoning in 2025 geen hypotheek nodig. Dat verklaart waarom de markt bij stijgende rente niet is ingestort en waarom de vraag verschuift naar eigen gebruik: wie uit spaargeld of uit de verkoop van een groter huis koopt, rekent niet met een rendement dat de rente moet dekken, maar met een tweede huis dat minder kost dan het lijkt omdat de vaste lasten laag zijn. Voor die koper is de vraag niet "wat levert het op" maar "wat kost het per jaar", en die staat hieronder.
Belastingen op een vakantiewoning in Nederland
Box 3: hoe de Belastingdienst een tweede woning belast in 2026
Een vakantiewoning zit in box 3, tegen de WOZ-waarde, ongeacht of je verhuurt. Voor 2026 rekent box 3 met een forfaitair rendement van 6,00% over overige bezittingen (de woning), 1,28% over banktegoeden en 2,70% over schulden, een heffingsvrij vermogen van € 59.357 per persoon (€ 118.714 voor fiscale partners) en een tarief van 36% (Belastingdienst, berekening box 3-inkomen 2026). Rekenvoorbeeld: een recreatiewoning met een WOZ-waarde van € 250.000, zonder lening, bij een eigenaar die het heffingsvrije vermogen al met andere bezittingen heeft opgebruikt: 6,00% van € 250.000 is € 15.000 forfaitair rendement, 36% daarover is € 5.400 per jaar. Met een lening van € 150.000 erop: 2,70% van (€ 150.000 − € 3.800) is € 3.947 af, blijft € 11.053, belast € 3.979. Dat bedrag staat los van de werkelijke huur, en het staat er ook als de woning leegstaat. De huur zelf wordt in box 3 niet belast; alleen als de verhuur door de arbeid die je erin steekt meer wordt dan normaal vermogensbeheer (ontbijt, linnenservice, dagelijkse gastenbegeleiding) kan de Belastingdienst de opbrengst als inkomen in box 1 belasten.
Tegenbewijsregeling en eigen gebruik: wat er in 2026 is veranderd
Sinds de arresten van de Hoge Raad van 6 juni 2024 en de Wet tegenbewijsregeling box 3 mag je aantonen dat je werkelijke rendement lager was dan het forfait; dan wordt de heffing op het werkelijke rendement berekend. Voor een vakantiewoning bestaat dat werkelijke rendement uit de ontvangen huur plús de waardeontwikkeling van de woning in het jaar (op basis van de WOZ-waarde, ook als je niet verkoopt), zonder aftrek van kosten; alleen rente op een lening voor de woning telt mee als negatief. Tot en met 2025 telde eigen gebruik niet mee. Vanaf belastingjaar 2026 moet het voordeel van eigen gebruik wél worden opgegeven bij een beroep op de tegenbewijsregeling; het kabinet gaat daarbij uit van een economische huurwaarde van 5,06% van de WOZ-waarde per jaar, naar rato van de periode van eigen gebruik (memorie van toelichting bij de Wet tegenbewijsregeling box 3, 14 maart 2025, op basis van onderzoek van SEO). Voor een eigenaar die zijn woning veel zelf gebruikt en niet verhuurt, betekent dit dat het werkelijke rendement in een jaar zonder waardestijging op ongeveer 5,06% uitkomt, dicht bij het forfait van 6,00%; de tegenbewijsregeling levert dan weinig op. In een jaar met een WOZ-daling kan zij wel iets opleveren. Dit is de rekensom die in 2026 is veranderd en die de NVM-makelaars noemen als reden voor de terughoudendheid van kopers; laat een belastingadviseur de aangifte doen, want de opgaaf werkelijk rendement vraagt een administratie van huur, WOZ-waarden en rente per jaar.
Btw op verhuur: 21% sinds 1 januari 2026
Kortdurende verhuur van een vakantiewoning is het verstrekken van logies en is btw-belast; het tarief is per 1 januari 2026 van 9% naar 21% gegaan (Belastingdienst, btw-tarief logies). Wie via een parkexploitant of verhuurorganisatie verhuurt, ziet dat in de afrekening: de gast betaalt 21% btw over de huur, en de exploitant draagt die af. Wie zelf als btw-ondernemer verhuurt, draagt het zelf af, en kan tot een omzet van € 20.000 per jaar kiezen voor de kleineondernemersregeling (geen btw afdragen, geen btw terugvragen). Verhuur van langer dan zes maanden aaneengesloten aan dezelfde huurder is vrijgesteld van btw. Voor de rendementsrekening betekent 21% dat een weekprijs van € 1.000 in 2025 (€ 917 excl. btw) in 2026 € 1.110 moet worden om dezelfde netto-opbrengst te houden, en dat een verhuurder die de prijs niet verhoogt 10% inlevert.
OZB, rioolheffing, afvalstoffenheffing, waterschap
De gemeente heft de onroerendezaakbelasting (OZB) als percentage van de WOZ-waarde; het eigenarentarief verschilt per gemeente en staat in de belastingverordening, in de praktijk € 200 tot € 500 per jaar voor een recreatiewoning van € 250.000. Daarnaast de rioolheffing en de afvalstoffenheffing van de gemeente en de waterschapslasten van het waterschap; alle vier komen op de jaarlijkse aanslag, samen € 500 tot € 1.000 per jaar. Op een park lopen riool en afval soms via de exploitant en zitten zij in de parkbijdrage. Een chalet op huurgrond krijgt geen OZB-aanslag maar kan een aanslag roerende-ruimtebelasting krijgen als de gemeente die heft.
Forensenbelasting: de heffing die een tweede-woningbezitter niet verwacht
De Gemeentewet (artikel 223) staat gemeenten toe forensenbelasting te heffen van wie zonder hoofdverblijf in de gemeente een gemeubileerde woning meer dan negentig dagen per jaar voor zichzelf of zijn gezin beschikbaar houdt. Het gaat om beschikbaar houden, niet om werkelijk gebruik: een eigenaar die de woning niet verhuurt en er tien weekenden komt, betaalt het volle bedrag. Veel kust- en Veluwegemeenten heffen haar, en de tarieven verschillen sterk. Ede rekent in 2026 een vast bedrag naar WOZ-klasse: € 366,88 bij een WOZ-waarde tot € 145.000, € 698,63 tot € 199.000, € 1.049,73 tot € 414.000 en € 1.417,10 daarboven, zonder vrijstelling of kwijtschelding; andere gemeenten rekenen een percentage van de WOZ-waarde. Wie de woning het hele jaar via het park verhuurt en zelf hoogstens enkele weken gebruikt, valt er meestal buiten, omdat de woning dan niet meer dan negentig dagen voor hemzelf beschikbaar is; de verordening van de gemeente en het verhuurcontract bepalen dat. Vraag de verordening op vóór het bod, want bij een woning die je voor eigen gebruik koopt, is dit de post die het verschil maakt tussen de begroting en de aanslag.
Toeristenbelasting: € 2,79 gemiddeld in 2026
Vrijwel elke gemeente heft toeristenbelasting op overnachtingen van niet-ingezetenen (Gemeentewet artikel 224). In 2026 is het landelijk gemiddelde € 2,79 per persoon per nacht, bijna 10% meer dan in 2025; ruim 70% van de gemeenten verhoogde het tarief. Texel rekent € 2,60, Terschelling € 2,40 (vanaf vier jaar), Schouwen-Duiveland € 2,06; Amsterdam is met € 18,44 de uitschieter. De verhuurder mag de belasting aan de gast doorberekenen en draagt haar af aan de gemeente; wie via een park of platform verhuurt, ziet dat de exploitant of het platform dat doet. Voor de eigenaar is het geen kostenpost maar een prijsverhoging voor de gast, en bij een gezin van vier in een week op Texel is dat € 72,80 boven op de huur.
Erf- en schenkbelasting
Een vakantiewoning in Nederland valt in de nalatenschap en onder de erfbelasting tegen de WOZ-waarde; bij schenking geldt de schenkbelasting: in 2026 mag een ouder een kind € 6.908 per jaar schenken zonder heffing, eenmalig verhoogd tot € 33.129 voor een kind tussen 18 en 40 jaar, en daarboven 10% tot € 158.669 en 20% over het meerdere voor partner en kinderen. Wie de woning aan een kind verkoopt onder de WOZ-waarde, schenkt het verschil. Winst bij verkoop is voor een particulier onbelast: Nederland kent geen vermogenswinstbelasting in box 3. Het artikel over belastingen bij aankoop werkt de fiscale kant per vraag uit, en voor wie buiten Nederland woont (een Belg of Duitser die een tweede huis in Nederland koopt) geldt buitenlandse belastingplicht voor de woning in box 3 en het verdrag met het woonland.
Verhuren: rendement, bezetting en de regels
Wat een vakantiewoning opbrengt
Het bruto verhuurrendement van een goed gelegen recreatiewoning lag in de jaren 2020 tot 2024 volgens makelaars en verhuurorganisaties tussen 4 en 7% van de investering per jaar; dat is een praktijkcijfer, geen garantie, en het geldt vóór parkbijdrage, beheer, schoonmaak, onderhoud, verzekering, OZB en box 3. Netto blijft daar in de praktijk 2 tot 4% van over, en sinds 2026 minder als de btw-verhoging niet volledig aan de gast wordt doorberekend. Een rekenvoorbeeld voor een bungalow van € 250.000 op de Veluwe, verhuurd via het park:
| post | per jaar |
|---|---|
| huuromzet incl. btw (30 weken, gemiddeld € 700) | € 21.000 |
| af: btw 21% | − € 3.645 |
| af: commissie park 25% over de huur excl. btw | − € 4.339 |
| af: schoonmaak en linnen (30 wisselingen à € 75) | − € 2.250 |
| af: parkbijdrage | − € 2.500 |
| af: onderhoud, inventaris, verzekering, OZB en heffingen | − € 3.500 |
| af: box 3 (WOZ € 230.000, geen schuld, heffingsvrij vermogen op) | − € 4.968 |
| netto | − € 202 |
Dezelfde woning met een huuromzet van € 28.000 (40 weken) komt op ruim € 3.700 netto, 1,5% van de koopsom. Dat is de rekensom die in 2026 de markt verschuift van beleggers naar eigen gebruik: het rendement van een verhuurde vakantiewoning zit in de waardeontwikkeling (40% in vijf jaar volgens de NVM) en in het eigen gebruik, niet in de kasstroom. Wie "vakantiewoning kopen voor verhuur" zoekt, rekent met deze tabel en met de regio: aan de kust en op de Wadden zijn de weekprijzen hoger (€ 1.000 tot € 1.500 in juli voor een huis voor vier personen) en de bezetting seizoensgebonden, op de Veluwe lager en stabieler.
Bezettingsgraad en seizoen
De gemiddelde bezetting van een vakantiewoning in Nederland hangt af van regio, park en beheer. In topbestemmingen aan zee en op de Wadden is de zomer vrijwel vol en de winter leeg (rond 25 tot 30% in de wintermaanden, januari het dieptepunt); over het jaar komen die locaties op 55 tot 70%. Op de Veluwe en in Drenthe spreidt de vraag zich over weekenden, midweken en schoolvakanties en ligt de jaarbezetting op 50 tot 65% zonder grote pieken. Aan de meren draait het vaarseizoen van april tot oktober. De tien beste verhuurweken bepalen overal het grootste deel van de jaaromzet; wie die weken zelf wil gebruiken, houdt weinig rendement over, en dat is de keuze die een eigenaar vóór de koop maakt.
Zelf verhuren of via het park
Op veel parken is verhuur alleen via de exploitant toegestaan (verhuurverplichting in de koopakte of het reglement), tegen een commissie van 20 tot 35% van de huur, met schoonmaak, receptie, marketing en technische dienst inbegrepen; de grote ketens (Roompot, waarin Landal sinds 2023 is opgegaan, Center Parcs, EuroParcs) werken zo, net als veel regionale parken. Een park zonder verhuurverplichting laat eigen verhuur toe via platforms (Airbnb, Vrbo, Booking.com, Natuurhuisje, de eigen website), tegen servicekosten van 3 tot 15% en met het werk van schoonmaak, sleutels en gasten voor de eigenaar of een lokale beheerder (15 tot 25% van de omzet). "Vakantiewoning kopen zonder verhuurverplichting" en "100% eigen gebruik" zijn in advertenties een kenmerk geworden, omdat kopers die zelf willen gebruiken de verplichting mijden. Huurgaranties (een vast rendement van 5 tot 7% voor de eerste jaren, zoals ontwikkelaars en Roompot Real Estate adverteren) worden betaald uit de koopsom of de servicekosten en lopen af; na de garantieperiode geldt de markt. Lees ook de regels voor recreatiebestemmingen.
Registratie, vergunningen en de Wet toeristische verhuur
Een recreatiewoning op een park met recreatieve bestemming heeft geen aparte vergunning nodig om te worden verhuurd; verhuur is het beoogde gebruik. De Wet toeristische verhuur van woonruimte (2021), met registratienummer, meldplicht en nachtencriterium, geldt voor woonruimte in gemeenten die haar hebben ingevoerd (Amsterdam, Den Haag, Zandvoort, veel kustgemeenten voor gewone woningen); een tweede huis met woonbestemming aan zee valt daar wel onder, een recreatiewoning op een park in de regel niet. Wat wel voor elke verhuurder geldt: de btw-registratie bij meer dan € 20.000 omzet, de afdracht van toeristenbelasting, de nachtregistratie die sommige gemeenten vragen, en de regels van het park over huisdieren, aantallen gasten en stilte.
Permanente bewoning: wat in 2026 wel en niet mag
De regel
Vrijwel alle recreatiewoningen hebben een recreatieve bestemming in het omgevingsplan, en dat betekent dat permanente bewoning niet is toegestaan en dat je je niet kunt inschrijven in de Basisregistratie Personen op het adres. Een gemeente kan daarvan afwijken op drie manieren: door in het omgevingsplan wonen toe te staan (een enkel park is zo omgezet), door een persoonsgebonden omgevingsvergunning te verlenen aan een bewoner die er al woonde (niet overdraagbaar bij verkoop), of door een persoonsgebonden gedoogbeschikking af te geven, een gunst die per persoon en per adres geldt, kan worden ingetrokken en bij verkoop vervalt. Advertenties met "permanente bewoning toegestaan" verwijzen in de praktijk vaak naar een gedoogsituatie van de huidige bewoner; voor de koper geldt die niet. Handhaving gaat via een last onder dwangsom die kan oplopen tot tienduizenden euro's, en gemeenten met woningnood handhaven scherper dan in het verleden. Lees of er parken zijn waar permanente bewoning is toegestaan en wat er gebeurt als je er toch permanent gaat wonen.
De rijksregeling die er niet kwam
Het kabinet heeft in 2025 een instructieregel voorbereid die gemeenten zou verplichten bestaande bewoning van recreatiewoningen tien jaar toe te staan, voor wie er op of vóór 16 mei 2024 onafgebroken woonde, geen andere woning bezat en in een woning woonde die aan de minimale eisen voor veiligheid en gezondheid voldeed (internetconsultatie 27 mei 2025, Kamerbrief 2 oktober 2025). Op 3 juli 2026 heeft de minister van Volkshuisvesting die regel ingetrokken: uit de uitvoeringstoets bleek dat zij niet uitvoerbaar was, onder meer omdat recreatiewoningen niet volledig in de basisregistraties BAG en BRP staan en de Dienst Toeslagen er niet mee kon werken. In plaats daarvan zijn met de VNG afspraken gemaakt: bewoners van recreatiewoningen komen niet zomaar op straat, en mensen in schrijnende situaties zonder alternatief worden geholpen, met legalisatie of met andere huisvesting; een landelijk kader daarvoor wordt eind 2026 uitgewerkt (Rijksoverheid, 3 juli 2026). Voor een koper in 2026 betekent dat: er is geen recht op permanente bewoning, ook niet voor wie er al woont, en de gemeente beslist per park en per persoon. Wie een vakantiewoning koopt om er te gaan wonen, koopt een risico dat de wetgever in 2026 uitdrukkelijk niet heeft weggenomen.
Wat het fiscaal zou betekenen
Als een gemeente wonen wél toestaat en de woning je hoofdverblijf wordt (met inschrijving), verandert alles: 2% overdrachtsbelasting in plaats van 8%, box 1 met eigenwoningforfait en renteaftrek in plaats van box 3, NHG mogelijk tot € 470.000 (2026). Dat is de reden dat "recreatiewoning te koop permanente bewoning toegestaan" zo veel wordt gezocht, en de reden om bij zo'n advertentie eerst het omgevingsplan en de beschikking op te vragen, niet de woning te bezichtigen.
Kopen op een park: reglement, VvE en verhuurverplichting
Het parkreglement
Een park heeft een exploitant of een vereniging van eigenaren en een reglement, en dat reglement is bij een parkwoning belangrijker dan de koopakte. Erin staan de regels over verhuur (verplicht via het park, toegestaan, verboden), eigen gebruik (soms beperkt tot een aantal weken bij een verhuurprogramma), doorverkoop (recht van eerste koop van de exploitant, goedkeuring van de koper), het uiterlijk van de woning (kleur, bijgebouwen, schuttingen), huisdieren, seizoenssluiting, verplichte winterstalling van caravans, en de hoogte en indexering van de bijdrage. Een reglement dat de verhuur via de exploitant verplicht en de doorverkoop aan goedkeuring bindt, maakt de woning minder waard dan een identieke woning op een vrij park; een bank weegt dat mee. Bij een appartementsrecht (vakantieappartementen, gestapelde bouw) is er wettelijk een VvE met splitsingsakte, reservefonds en jaarvergadering; bij losse bungalows op een park is de vereniging vaak een gewone vereniging of een coöperatie, en dan bepaalt de statuten wat de reserve is.
Wat je opvraagt vóór het bod
- Eigendomsbewijs en kadastraal uittreksel: eigen grond, erfpacht, opstal, en de looptijd en canon.
- Het omgevingsplan van de gemeente voor het perceel: recreatieve bestemming, en eventuele beschikkingen over bewoning.
- Parkreglement, statuten, splitsingsakte, notulen van de laatste twee jaarvergaderingen, de begroting en de laatste twee jaarafrekeningen van de bijdrage.
- Het verhuurcontract met de exploitant als er een verhuurverplichting is: commissie, kosten, eigen-gebruiksweken, opzegtermijn.
- De WOZ-beschikking en de aanslagen OZB, forensenbelasting (als de gemeente die heft) en rioolheffing van het laatste jaar.
- Bij nieuwbouw: de koop-aannemingsovereenkomst, de bouwgarantie (Woningborg of SWK zijn bij recreatiewoningen niet altijd van toepassing), het betalingsschema, de opleveringsdatum en het verplichte inrichtingspakket.
- De energie- en installatiegegevens: label, cv of warmtepomp, isolatie; oude bungalows zijn duur in de winter.
Het koopproces: van bezichtiging tot sleutel
Makelaar, bod en koopovereenkomst
Vakantiewoningen worden verkocht via gespecialiseerde makelaars, via parkexploitanten en ontwikkelaars (nieuwbouw), via de gewone woningmakelaardij en via particulieren. Een aankoopmakelaar die de recreatiemarkt kent, is bij een parkwoning nuttiger dan bij een gewone woning, omdat de waarde in het reglement en de eigendomsvorm zit. Na een mondeling akkoord volgt een schriftelijke koopovereenkomst (voor een consument is de koop van een woning pas geldig als zij schriftelijk is gesloten), met de gebruikelijke ontbindende voorwaarden voor financiering en bouwkundige keuring, en de drie dagen bedenktijd die de wet een consument geeft bij de koop van een woning; bij een roerende stacaravan of chalet op huurgrond geldt die wettelijke bedenktijd niet, want dat is geen onroerende zaak. Een waarborgsom of bankgarantie van 10% is gebruikelijk, bij de notaris. Bij nieuwbouw op een park koop je vaak via een koop-aannemingsovereenkomst met termijnen naar de bouwfase; vraag welke garantieregeling geldt, want de garantie- en waarborgregeling van Woningborg en SWK die bij gewone nieuwbouw standaard is, is bij recreatiewoningen niet verplicht.
Notaris en levering
De notaris controleert de eigendom, de lasten en beperkingen (erfpacht, opstal, erfdienstbaarheden, kwalitatieve verplichtingen uit het parkreglement die in de akte staan), stelt de leveringsakte op, int de overdrachtsbelasting en schrijft de levering in bij het Kadaster. Bij een parkwoning let de notaris op de kettingbedingen: verplichtingen uit het reglement die aan elke volgende eigenaar worden doorgegeven, met een boete bij niet-nakoming. Lees die passages, want daar staat wat je koopt.
Na de koop
Nutsvoorzieningen op naam (op veel parken via de exploitant), een recreatiewoningverzekering (opstal en inboedel, met verhuurdekking als je verhuurt; een gewone opstalpolis dekt verhuur aan derden vaak niet), de aangifte box 3 in het jaar erna, de eventuele btw-registratie, de inschrijving bij het park en, bij verhuur, de vermelding op de platforms of in het verhuurprogramma. De checklist op deze site loopt de stappen af; het artikel over verzekeringen behandelt de polissen.
Verkopen: wat een vakantiewoning courant maakt
De gemiddelde verkooptijd van een recreatiewoning was in 2025 84 dagen via NVM-makelaars, met een korting van 3,4% op de vraagprijs; in 2023 was dat nog ruim zeven maanden. Wat een woning snel verkoopt: eigen grond of eeuwigdurende erfpacht, een park zonder verhuurverplichting of met een goed lopend verhuurprogramma, een gezonde vereniging zonder achterstanden, een energielabel dat de winter betaalbaar maakt, en een locatie die niet van één seizoen afhangt. Wat een woning onverkoopbaar maakt: een aflopend opstal- of erfpachtrecht, een park in herstructurering, een gedoogde bewoning die bij verkoop vervalt, en een prijs die op de nieuwbouwprijs van de buurman is gebaseerd. De winst bij verkoop is voor een particulier onbelast; de koper betaalt opnieuw 8% overdrachtsbelasting, en bij een woning die btw-belast is verhuurd, kan een verkoop binnen de herzieningstermijn van negen jaar tot terugbetaling van btw leiden. Laat dat vóór de vraagprijs doorrekenen.
Voor- en nadelen van een vakantiewoning in Nederland
Wat ervoor pleit
- Eigen gebruik zonder reis. Een huis op een uur rijden, elk weekend beschikbaar, zonder vlucht en zonder buitenlands recht; de reden waarom driekwart van de kopers in 2025 met eigen geld kocht.
- Lage vaste lasten. OZB, heffingen en verzekering van een recreatiewoning zijn in euro's laag; de parkbijdrage is de post die telt.
- Waardeontwikkeling. Gemiddeld 40% in vijf jaar (NVM), onbelast bij verkoop, met de Wadden en de meren als sterkste regio's.
- 8% in plaats van 10,4%. De verlaging van de overdrachtsbelasting per 2026 scheelt op € 250.000 een bedrag van € 6.000 ten opzichte van 2025.
- Flexibele verhuur zonder huurbescherming. Gasten betalen vooraf en vertrekken na hun week; geen huurders die blijven zitten.
- Een markt met keuze. Het grootste aanbod in vijftien jaar, 84 dagen verkooptijd, korting op de vraagprijs: 2026 is een kopersjaar.
Wat ertegen pleit
- Box 3. De heffing loopt over de WOZ-waarde, ook bij leegstand, en sinds 2026 telt eigen gebruik mee bij het werkelijke rendement; op € 250.000 zonder schuld is dat € 5.400 per jaar.
- 21% btw op verhuur. Het rendement uit verhuur is in 2026 een tiende lager dan in 2025 als de gast de verhoging niet betaalt.
- Permanente bewoning blijft verboden. De rijksregeling is in juli 2026 ingetrokken; wie wil wonen, koopt een woning met woonbestemming.
- Het park. Reglement, bijdrage, verhuurverplichting, herstructurering en de exploitant die van eigenaar wisselt (Roompot en Landal zijn sinds 2023 één bedrijf in handen van een investeerder).
- Onderhoud en inventaris. Gasten slijten een woning sneller; keuken, badkamer en meubels om de zeven tot tien jaar.
- Illiquiditeit en seizoen. Een vakantiewoning verkoopt aan een volgende liefhebber, in het seizoen, en de tien beste weken bepalen de jaaromzet.
- Beleid. Overdrachtsbelasting, btw en box 3 zijn in vier jaar drie keer gewijzigd; de rekensom van 2026 is niet die van 2028.
Bronnen
- Belastingdienst: tarief overdrachtsbelasting 2026; berekening box 3-inkomen 2026 en heffingsvrij vermogen; btw-tarief logies (21% per 1 januari 2026); verhuren vakantiewoning en btw-aftrek herzien; 2e woning (vakantiewoning) in box 3; schenkbelasting 2026. Wet tegenbewijsregeling box 3 en memorie van toelichting van 14 maart 2025 (economische huurwaarde 5,06% van de WOZ-waarde); Hoge Raad 6 juni 2024.
- NVM: marktinformatie recreatiewoningmarkt; persberichten "Recreatiewoningmarkt toont opmerkelijk herstel in 2024" (april 2025) en "Recreatiewoningmarkt in evenwicht, maar regionale verschillen nemen sterk toe" (april 2026).
- Gemeentewet art. 220 (OZB), 223 (forensenbelasting), 224 (toeristenbelasting); Verordening forensenbelasting Ede 2026; verordeningen toeristenbelasting Texel, Terschelling en Schouwen-Duiveland 2026; Bungalowparkoverzicht, toeristenbelasting per gemeente 2026 (gemiddeld € 2,79).
- Rijksoverheid: "Instructieregel voor bewoning recreatiewoningen in consultatie" (27 mei 2025), "Instructieregel bewoning recreatiewoningen naar Tweede Kamer" (2 oktober 2025), "Minister en gemeenten maken afspraken over permanente bewoning vakantieparken" (3 juli 2026); Actie-agenda vakantieparken 2021–2022; Omgevingswet en Besluit kwaliteit leefomgeving.
- ASN Bank, hypotheek recreatiewoning (70% van de marktwaarde, voorwaarden onderpand); NHG, wijzigingen 2026 (grens € 470.000); Burgerlijk Wetboek art. 7:2 (schriftelijkheidsvereiste en bedenktijd); Wet toeristische verhuur van woonruimte (2021).
Peildatum 1 januari 2026 voor alle tarieven; marktcijfers tot en met het NVM-persbericht van april 2026. Gemeentelijke tarieven verschillen per gemeente en per jaar; vraag de verordening op. Wij geven geen fiscaal advies; laat de aangifte box 3 en een btw-constructie door een adviseur doen.
Kosten bovenop de vraagprijs
| Overdrachtsbelasting (niet-hoofdverblijf, 2026) | 8% |
|---|---|
| Btw bij nieuwbouw van een ondernemer (in plaats van overdrachtsbelasting) | 21% |
| Notaris en Kadaster | ca. € 800 – 1.500 |
| Indicatief totaal bij bestaande bouw | ca. 9 – 10% van de koopsom |
Peildatum 1 januari 2026. Bron: Belastingdienst (tarieven 2026), Gemeentewet, NVM recreatiewoningmarkt 2025. Tarieven wijzigen en verschillen per regio; je notaris rekent het exact voor. Wij geven geen fiscaal advies.
Veelgestelde vragen over Nederland
Mag ik permanent wonen in een recreatiewoning?
Meestal niet: het omgevingsplan staat recreatief gebruik toe en geen permanente bewoning. Sommige gemeenten gedogen het per persoon, andere handhaven met een dwangsom. Een gedoogbeschikking is niet overdraagbaar bij verkoop, en de landelijke regeling die bestaande bewoning tien jaar zou toestaan, is op 3 juli 2026 ingetrokken.
Wat is een parkbijdrage?
De jaarlijkse bijdrage voor beheer, onderhoud van het terrein en gedeelde voorzieningen, in de praktijk € 500 tot € 5.000 per jaar. Die kan jaarlijks stijgen, soms zonder plafond. Vraag de laatste twee jaarafrekeningen op voordat je tekent.
Hoeveel overdrachtsbelasting betaal ik in 2026?
8% van de koopsom voor een woning die niet je hoofdverblijf wordt; tot en met 2025 was dat 10,4%. Bij nieuwbouw geldt 21% btw en geen overdrachtsbelasting.
Financiering en kosten in Nederland
Zeven uitgewerkte onderwerpen: wat je kwijt bent, wat je kunt lenen, wat je moet verzekeren en wat je van tevoren geregeld wilt hebben.
Vragen over kopen in Nederland
Alle vragen →Onze rol. Deze landengids is informatief en met zorg samengesteld, maar geen juridisch of fiscaal advies. Regels wijzigen en verschillen per regio. Wij doen geen uitspraken over te verwachten rendement of waardeontwikkeling.
Voorwaarden